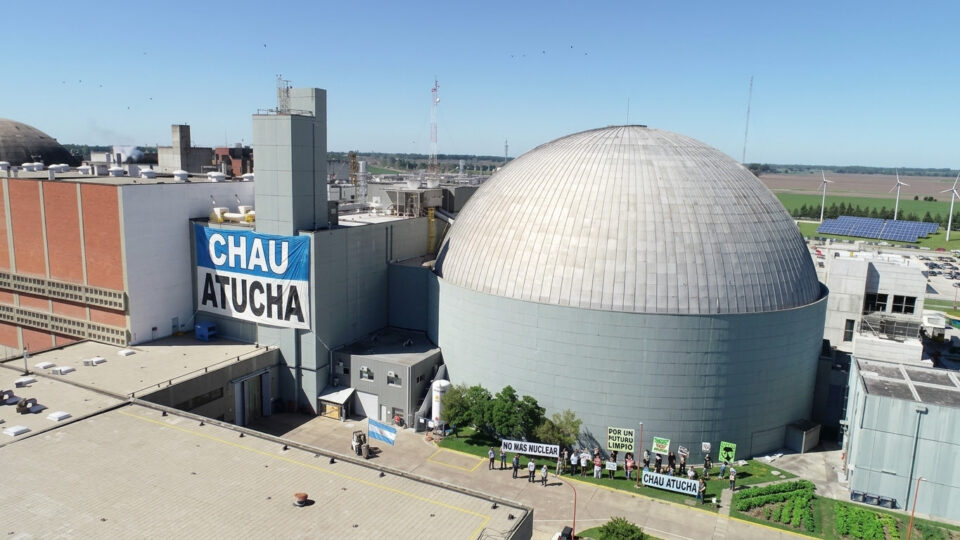
Mientras Europa revierte prohibiciones nucleares y el Grupo Banco Mundial crea un fondo para financiar reactores en países en desarrollo y la generación atómica global vuelve a crecer, el Gobierno de Milei canceló Atucha III y entregó 12 hectáreas del predio de Zárate a una empresa privada creada hace dos años. La política nuclear argentina avanza en dirección contraria a la tendencia mundial.
En 2026, la energía nuclear vive un renacer global. Italia revocó una prohibición de cuatro décadas, Bélgica abandonó su plan de salida nuclear y nacionalizó sus centrales, Suecia inició su primer reactor nuevo en 45 años y hasta la Presidenta de la Comisión Europea admitió que reducir la participación nuclear en Europa fue "un error estratégico". La seguridad energética, la demanda de los centros de datos de IA y la presión por descarbonizar impulsan este giro. El Secretario General de las Naciones Unidas habla de una revolución nuclear en marcha. Argentina, en cambio, eligió la dirección opuesta.
El 23 de septiembre de 2026, la asamblea de accionistas de Nucleoeléctrica Argentina dejó formalmente sin efecto el proyecto Atucha III. El argumento invocado fue la "falta de asignación de recursos económicos e imposibilidad material de cumplimiento". El argumento no resiste análisis. Atucha III adoptaba tecnología china Hualong One, con contrato firmado en 2022 bajo modalidad "llave en mano" y financiamiento íntegramente chino. El proyecto preveía hasta un 70% de componentes metalmecánicos de fabricación nacional y 100% de mano de obra local. No se trataba de comprar una central, sino de una actualización sistémica de capacidades industriales.
En la misma asamblea, NA-SA aprobó declarar de "Interés Empresarial" la construcción de un nuevo reactor en 12 hectáreas del terreno reservado para Atucha III. La inversión estimada es de US$ 1.203 millones, 100% capital privado. El beneficiario está prácticamente predeterminado: Meitner Energy, creada en 2024, con el empresario estadounidense de origen iraní Hamid Ansari controlando el 60% e INVAP el 40%. El detalle clave: NA-SA establece que se requiere un "derecho real de superficie" sobre esas hectáreas. No es un alquiler. Es una figura jurídica con atributos de propiedad. NA-SA no puede vender los terrenos, pero mediante este arreglo transfiere de hecho su control.
¿Se puede construir una central nuclear con USD 1.200millones? Como referencia, el reactor BWRX−300 que Ontario Power Generation construye en Canada tiene un presupuesto autorizado de unos USD 4.200 millones. Más grave aún, el ACR-300 de Meitner nunca se construyó en ningún lugar del mundo. En cambio, el Hualong One que reemplaza ya opera comercialmente en Pakistán y superó la evaluación de diseño genérico del Reino Unido. Sustituir tecnología madura y verificada por un diseño sobre papel no es innovación: es aventura.
La decisión argentina contrasta con un movimiento global sin precedentes. El Grupo Banco Mundial está creando un fondo fiduciario específico para apoyar el despliegue de energía nuclear en países en desarrollo, coordinado con el Banco Interamericano de Desarrollo (BID) para canalizar recursos en América Latina y el Caribe. La iniciativa fue anunciada durante la XI Semana de la Energía organizada por OLACDE en Santo Domingo.
El Banco Mundial había mantenido una prohibición autoimpuesta sobre el financiamiento de proyectos nucleares que levantó el año pasado. Ahora no solo provee asistencia técnica y financiamiento, sino que también estructura garantías para que bancos comerciales financien proyectos nucleares. El BID, por su parte, firmó un acuerdo con el OIEA en septiembre pasado y ya trabaja con países de la región en la creación de marcos regulatorios. El banco evalúa además otorgar garantías al sector privado para financiar plantas nucleares.
El Salvador y Colombia ya avanzan con leyes nucleares y organismos reguladores propios. El Salvador apunta a estar listo para iniciar el licenciamiento en 36 meses. El OIEA proyecta que América Latina y el Caribe sumen 8.000 MW nucleares en un escenario conservador, con un 40% de reactores modulares pequeños.
Mientras el mundo crea fondos, firma acuerdos y levanta prohibiciones para expandir la energía nuclear, Argentina cancela un proyecto con financiamiento chino al 100%, tecnología verificada y 70% de componentes nacionales, para entregar el terreno a una empresa sin antecedentes que propone un reactor nunca construido. El contraste no podría ser más nítido.
El fondo del giro es un cambio radical de posición estratégica. Argentina era un país con capacidades propias: diseñó y construyó el prototipo CAREM, dominó la tecnología de agua pesada, tenía cadena industrial completa en enriquecimiento de uranio y fabricación de combustibles, y se preparaba para ingresar a la construcción y operación de reactores de tercera generación a gran escala. En el nuevo esquema, queda reducida a prestadora de servicios y receptora de tecnología. En el proyecto de Meitner, el rol de NA-SA se limita a encargarse de la operación y el mantenimiento en condiciones de mercado. ¿A quién pertenece la propiedad intelectual del ACR-300? ¿Dónde se verifica su diseño? ¿Quién asume la responsabilidad si falla? Las respuestas, en la información pública disponible, son un vacío absoluto.
La esencia del renacimiento nuclear global es que los países han vuelto a reconocer el valor estratégico de la energía nuclear como opción estable, baja en carbono y soberana. La decisión argentina llega exactamente en el momento en que se abandona una oportunidad capaz de ampliar la capacidad tecnológica nacional, fortalecer la base industrial y profundizar la cooperación Sur-Sur, para entregar un proyecto estratégico a una empresa privada sin antecedentes y debilitar sistemáticamente a la CNEA y a NA-SA.
CÓMO SE FIJA EL PRECIO DEL BARRIL DE PETRÓLEO
Durante años se creyó que el precio del crudo en Argentina respondía a costos de extracción, acuerdos sectoriales o decisiones políticas. Pero la serie de datos de enero de 2023 a agosto de 2026 muestra otra cosa: el precio doméstico no está atado al costo de producción, sino al Brent internacional. La relación doméstico/Brent oscila, se ensancha y se estrecha, pero nunca se despega del todo del Brent.
En enero de 2023 el barril doméstico valía USD 67,99 (82,48% del Brent). En septiembre cayó al 70,20% porque el Brent subió a USD 92,41 y el local apenas se movió a USD 64,87. En 2024, con el cambio de gobierno y la corrección cambiaria, la relación subió del 86,52% en enero al 92,38% en noviembre. La brecha se cerró no porque el precio local subiera, sino porque el Brent bajó. En agosto de 2024 el doméstico llegó al 91,28% del Brent, el nivel más alto hasta entonces.
En 2025 la relación se mantuvo en torno al 90-93%, con un pico del 93,30% en marzo. En octubre, la diferencia fue de apenas USD 5,58 (doméstico USD 58,50, Brent USD 64,08), la más baja de la serie. El precio local acompañaba la caída internacional, pero siempre ajustándose por referencia al Brent, no por costos.
En 2026 la tendencia se rompe: en marzo el doméstico salta de USD 61,29 a USD 82,64 y el Brent de USD 69,75 a USD 97,68 (relación 84,60%). En mayo el doméstico llega a USD 97,59 y el Brent a USD 103,06 (94,70%, máximo de la serie). En junio, con el Brent a USD 83,74, el doméstico se desploma a USD 82,04 y la relación trepa al 97,97%: prácticamente no hay brecha. El precio local siguió al Brent casi en tiempo real, sin que ninguna decisión de costo explique ese movimiento.
La serie permite leer tres factores que se combinan de manera cambiante:
- El tipo de cambio y las decisiones políticas: los períodos de mayor brecha coinciden con controles de precios, acuerdos con refinadoras y contextos electorales. Los períodos de cierre de brecha coinciden con ajustes cambiarios y una mayor apertura del mercado. Pero en todos los casos, el precio local se fija por referencia al Brent, no por costo de producción.
- El precio del Brent: cuando el internacional sube fuerte, el doméstico no siempre acompaña en la misma proporción. Cuando baja, el doméstico tampoco baja tanto. Eso genera un colchón que amortigua el impacto en el surtidor, pero que también distorsiona la señal de precios. La brecha no es un costo, es un margen de política.
- La estacionalidad y la oferta local: los picos de precio doméstico en marzo-mayo de 2026 (coinciden con una suba del Brent, pero también con decisiones de recomposición de precios internos tras meses de atraso. La caída de junio con un Brent de USD 83,74 muestra que el mercado local puede sobrerreaccionar a la baja cuando el internacional se modera. En ningún caso el precio local se despegó del Brent para fijarse por costo.
No hay una fórmula única que determine el precio del barril en Argentina: la relación doméstico/Brent osciló entre el 70% y el 98% en menos de cuatro años. Pero hay un punto claro: el precio doméstico no está atado al costo de producción, sino al internacional. La brecha entre ambos es una decisión política, no una consecuencia de la estructura de costos. Cuando el Brent sube, el precio local sube; cuando baja, también baja, con matices y retrasos, pero siempre siguiendo al Brent.
Queda flotando la pregunta: si el precio local estuviera atado al costo de producción, la serie mostraría otra cosa. El precio del barril en Argentina no es un precio de costo, es un precio político atado al internacional. Pero ¿por qué debemos pagar internamente el costo internacional del petróleo? Argentina produce petróleo, tiene Vaca Muerta, refinerías y empresas operando en su territorio. Sin embargo, el precio que paga el consumidor y recibe la industria local se fija mirando el Brent, no lo que cuesta extraer ese mismo barril en Neuquén o Chubut.
ZONA FRÍA PARA ALGUNOS
La Ley 27.828, publicada este martes en el Boletín Oficial, aplica el recargo de hasta 7,5% a todos los metros cúbicos que se consuman o comercialicen por redes o ductos en el país, cualquiera sea su uso final, con dos salvedades: el gas natural o GNL destinado a la exportación y el gas que ingresa al sistema de transporte a partir de GNL importado y regasificado. Los hogares y las PyMEs pueden pagar el recargo, pero las exportaciones a precios internacionales y en dólares, no.
La primera exención le quita un costo a la cadena exportadora justo cuando esa cadena empieza a tener contratos firmados. Southern Energy tiene comprometidas 2 millones de toneladas anuales de GNL con la alemana SEFE desde fines de 2027. El consorcio de YPF, Eni y XRG tiene fijada para el 26 de noviembre la Decisión Final de Inversión. Son proyectos que se financian sobre contratos de largo plazo: el del buque Hilli Episeyo con Southern Energy corre por veinte años. Para esos modelos, un cargo que el Ejecutivo puede mover hasta un 50% hacia arriba o hacia abajo era una variable más, y ahora esa variable queda afuera.
La segunda exención apunta al invierno, cuando el sistema completa la demanda con GNL que llega en barco y se regasifica en Escobar. Ese gas deja de cargar el recargo, y la Argentina va a seguir importándolo en los picos de frío aun cuando empiece a exportar.
El Fondo Fiduciario para Subsidios de Consumos de Gas se sigue alimentando con un recargo de hasta 7,5% sobre el precio del gas en el punto de ingreso al sistema de transporte, por cada metro cúbico de 9.300 kilocalorías. Los productores siguen actuando como agentes de percepción al emitir la factura. Hasta ahí, la mecánica es la de siempre. La novedad es otra. El Ejecutivo conserva la facultad de subir o bajar el recargo hasta un 50%, con las modalidades que considere pertinentes. Además, el régimen tiene fecha de cierre: 31 de diciembre de 2031.
El capítulo de hidrocarburos tiene dos artículos. Por un lado, se deroga el Decreto 929/2013 que creó el Régimen de Promoción de Inversión para la Explotación de Hidrocarburos, en la antesala del acuerdo entre YPF y Chevron en Loma Campana. El régimen garantizaba, desde el quinto año, el derecho a exportar el 20% de la producción con alícuota cero de derechos de exportación y a disponer libremente del 100% de las divisas de esas ventas, para proyectos que comprometieran al menos u$s 1.000 millones en cinco años La derogación no barre lo que ya está en marcha. Por otro lado, se deroga Ley 27.007 que había creado los regímenes de acceso a divisas para la producción incremental de petróleo (RADPIP) y de gas natural (RADPIGN). Permitían a los productores que superaran una línea base acceder al mercado de cambios sin conformidad previa del BCRA.
Las dos derogaciones no están redactadas igual. El artículo 10, el del Decreto 929, protege expresamente los derechos adquiridos. El artículo 9, el del Decreto 277, se limita a una línea: "Derógase el decreto 277 del 27 de mayo de 2022". Para las empresas que adhirieron a esos regímenes, la ley no trae una cláusula de transición.
En la discusión pública la ley quedó como la ley de Zona Fría, y para los hogares lo es. Para el upstream, la ley define quién paga: el gas argentino que se consume en el país sigue sosteniendo el subsidio, mientras que el que se exporta y el que llega en barco quedan afuera.
Los hogares y las PyMEs que consumen gas por redes siguen pagando el recargo de hasta 7,5%. Las exportaciones a precios internacionales y en dólares, no. El GNL importado y regasificado, tampoco. La pregunta es inevitable: ¿por qué el gas que se consume en el país sostiene el fondo de subsidios y el gas que se exporta a mejor precio queda exento?
DESCONCIERTO DE YPF: VENDE PROFERTIL, PERO RECOMPRA YPF LUZ
La decisión de YPF de vender su participación del 50% en Profertil vuelve al centro de la discusión. Apenas seis meses después de desprenderse de sus acciones presentó un balance que expone el costo de oportunidad: durante el primer semestre de 2026 obtuvo ganancias por $159.137 millones, siete veces más que en el mismo período del año anterior. De haber conservado su participación, a YPF le habrían correspondido aproximadamente $80.000 millones. La operación se concretó en diciembre de 2025, bajo la conducción de Marín, como parte de una estrategia destinada a concentrar recursos en Vaca Muerta. El problema apareció después, un cambio en el mercado internacional de fertilizantes disparó la rentabilidad de Profertil y dejó a la petrolera fuera de uno de los negocios que más crecieron.
El salto estuvo vinculado, en parte, con las consecuencias del conflicto en Medio Oriente, ese escenario se produjo después de la salida de YPF y favoreció directamente a los nuevos propietarios: el grupo Adecoagro (vinculada al Secretario Coordinador de Energía y Minería, Daniel González) pasó a controlar el 90% de Profertil. YPF registró una ganancia de US$335 millones por la venta. Pero ese dato obliga a distinguir dos cuestiones: el resultado favorable de desprenderse del activo y las utilidades futuras a las que renunció. La diferencia es importante, y no elimina el interrogante sobre la oportunidad de la venta.
La venta de Profertil respondió a una definición empresarial explícita: concentrar el capital de YPF en los desarrollos de Vaca Muerta. Bajo esa lógica, los fertilizantes dejaron de ser considerados un negocio prioritario. Sin embargo, los resultados posteriores de Profertil introducen una discusión que excede la oportunidad comercial de la operación. ¿Era conveniente que una empresa con participación estatal abandonara un negocio industrial rentable y vinculado a la producción agropecuaria? Profertil utiliza gas natural como insumo principal para fabricar fertilizantes, una actividad que conecta directamente Vaca Muerta con la cadena productiva del campo.
Mientras YPF justifica la venta de Profertil en la necesidad de concentrar recursos en Vaca Muerta, la petrolera anunció la compra del 24,99% de YPF Luz que pertenecía a BNR Power Investments B.V. por US$430 millones. Una vez completada la operación, YPF pasará a controlar el 100% del capital de la compañía eléctrica. Según Horacio Marín, la compra busca fortalecer las capacidades de la compañía eléctrica y acelerar su crecimiento. La empresa cuenta con 3,8 GW de capacidad instalada y presencia operativa en ocho provincias. Su generación equivale aproximadamente al 10% de la electricidad abastecida en Argentina. Registró un EBITDA de US$479 millones durante los doce meses finalizados en junio de 2026.
La contradicción es evidente. YPF vende Profertil argumentando que necesita concentrar todo su capital en Vaca Muerta. Seis meses después, esa misma empresa desembolsa US$430 millones para quedarse con el 100% de una generadora eléctrica. La conducción de Marín deberá sostener su estrategia con resultados. La apuesta por Vaca Muerta puede generar beneficios superiores en el largo plazo, pero el balance de Profertil dejó instalada una pregunta sobre el manejo de los activos de una compañía controlada por el Estado. No es solamente cuánto se obtiene por vender, sino cuánto valor se resigna al hacerlo. Y, sobre todo, con qué coherencia se justifican las decisiones.
VACA MUERTA NO DERRAMA: CRECEN LOS CHEQUES RECHAZADOS
Mientras los titulares celebran récords de producción en Vaca Muerta y los grandes operadores exhiben balances envidiables, un informe ejecutivo del “Estudio Sánchez Salas” viene a pinchar el globo: de 1.058 empresas relevadas en la cadena de valor neuquina, 175 están en alerta o bajo atención. Traducido, una de cada seis firmas que sostienen la actividad hidrocarburífera provincial está crisis financiera. Hablamos del entramado que provee logística, ingeniería, operación y mantenimiento. El clúster que hace posible que los pozos no se detengan. Ese mismo que, según el relevamiento, triplicó su tasa de irregularidad bancaria en apenas dos años: de 2,8% a 8,7%.
El informe desglosa una realidad incómoda para el relato oficial. Los cheques rechazados pasaron de 2 a casi 300 por trimestre. Hay 910 cheques impagos por $5.450 millones, concentrados en unas pocas empresas. Las firmas en situación 3 o peor (irregular) pasaron de 13 a 60 en el último año, y el quiebre se produjo a partir de fines de 2025, justo cuando el ajuste comenzó a sentirse con más fuerza. La deuda bancaria total suma $904 mil millones, un 85% más que hace 12 meses.
El informe evita explícitamente las interpretaciones políticas, pero los datos hablan por sí solos. La deuda creció 85% en un año. Los cheques impagos explotaron desde mediados de 2025. La irregularidad bancaria se triplicó. ¿Casualidad? Difícil sostenerlo cuando el Banco Provincia del Neuquén registra 396 clientes en la lista y 32 posiciones irregulares, el doble que cualquier otro banco. El Banco Nación, por su parte, concentra el 21% de la deuda total. El Estado, vía bancos públicos, es el principal acreedor de un sector que se desangra.
Aquí viene el dato más político de todos: diez empresas explican el 47% de los $904 mil millones de deuda, pero solo el 2,3% de esa deuda está en situación irregular. Los grandes deudores no están en problemas. El riesgo está repartido en decenas de pymes que no aparecen en los titulares. La conclusión es inevitable, el modelo concentra los beneficios en la cima y socializa el riesgo en la base. Las PyMEs proveedoras son las que están quebrando.
ACUERO PUTIN-TRUMP SOBRE DIESEL
A menos de tres semanas de promulgar la Ley Lindsey Graham que impone aranceles y sanciones a quienes comercien con energía rusa, Donald Trump anunció un acuerdo con Putin para importar diésel ruso. La maniobra, presentada como un golpe de efecto para bajar los precios, revela en realidad una operación de rescate político interno disfrazada de solución energética global.
Los números desnudan el acuerdo, EE.UU. consume 482.400 toneladas métricas diarias. Las 300.000 toneladas iniciales anunciadas representan apenas medio día de consumo nacional. Incluso el objetivo final de 3 millones de toneladas equivaldría a menos de una semana de demanda estadounidense. El diésel en EE.UU. promedia 6,28 dólares por galón, con picos de 8 dólares en California, frente a 3,70 hace un año. El detonante no es Rusia, sino la guerra contra Irán, que ha disparado los precios casi un 70% desde su inicio.
La maniobra genera fracturas políticas. La primera fractura geopolítica es con Ucrania y Zelenski no tardó en reaccionar al acusar a Washington de usar a su equipo como "cortina de humo" mientras permitía a Moscú exportar diésel. El trasfondo incluye un agravio previo ya que Trump habría expresado su molestia porque Kiev ignoró sus pedidos de detener los ataques contra refinerías rusas. La segunda fractura es con Europa. El acuerdo contradice frontalmente la posición europea, pues el Consejo Europeo acababa de aprobar un nuevo paquete de sanciones a Rusia. La tercera beneficia a Rusia porque lo legitima como proveedor confiable ante mercados previamente restringidos, reduce la presión sobre sus refinerías, introduce una cuña entre Kiev y Washington y le permite redibujar el mapa energético global sin haber despachado aún el primer barril.
La verdadera crisis que nadie resuelve permanece intacta. Las causas estructurales del encarecimiento del diésel siguen vigentes: el estrecho de Ormuz lejos de sus flujos normales, Bab el-Mandeb amenazado por los hutíes, la infraestructura energética rusa y ucraniana bajo ataque mutuo, y los inventarios globales desplomados. El acuerdo no repara refinerías dañadas, no elimina restricciones de navegación, no sustituye capacidad de refinación perdida. Solo redistribuye geográficamente un volumen que, en el mejor de los casos, aliviará tensiones puntuales durante cuatro o cinco semanas, justo hasta que pasen las elecciones de medio término.
El impacto energético real es marginal, inferior a un día de consumo inicial. El impacto político interno es alto, pues envía una señal directa a camioneros, agricultores y ganaderos. El costo para Ucrania es elevado, al legitimar al agresor en plena negociación. El costo para la unidad occidental es significativo, por la erosión de la política sancionadora común. Y el beneficio para Rusia es estratégico al reposicionarse como socio energético global. Trump vendió el acuerdo como "precios más bajos para los estadounidenses". Lo que compró, en realidad, fue tiempo político, y lo pagó con la credibilidad de cuatro años de política sancionadora occidental.
AGENDA REGULATORIA Y NORMATIVA
1. Energía subió la remuneración de las centrales (Resolución 281/2026): la Secretaría de Energía dispuso un incremento del 11% en la remuneración de las centrales térmicas de ENARSA y de las centrales hidroeléctricas nacionales, mientras que mantiene sin cambios los precios correspondientes a la central binacional Salto Grande. Esta norma ajusta principalmente el precio de la potencia térmica a 6.285.156 pesos/MW-mes, y eleva el precio de la energía hidroeléctrica a 4.887 pesos/MWh. El ajuste se describe como una actualización "parcial", con el objetivo de enfrentar una inflación acumulada del 21.3% entre enero y agosto.
2. RIGI para Los Toldos II Este (Resolución 1771/2026): Se aprobó oficialmente que el proyecto de petróleo no convencional Los Toldos II Este de la empresa Tecpetrol, con una inversión de 6.400 millones de dólares, acceda al RIGI. Este proyecto está ubicado en el yacimiento de Vaca Muerta (Neuquén) y tiene como objetivo aumentar la producción de 20.000 a 100.000 barriles de petróleo diarios.
3. Tarifas para Edenor y Edesur (Resolución 708 y 709/2026): El ENREGE aprobó los nuevos valores tarifarios aplicables desde el 1 de octubre de 2026 para las distribuidoras Edenor y Edesur. Ambas normas incorporan la actualización del costo propio de distribución y los componentes correspondientes a la compra de energía y potencia. En el caso de Edenor, la resolución establece un aumento del 2,41% del costo propio de distribución respecto de septiembre, porcentaje que corresponde a ese componente y no necesariamente al aumento total de la factura. La resolución de Edesur forma parte del mismo conjunto de ajustes regulatorios.
PRINCIPALES INDICADORES DEL SECTOR ENERGÉTICO
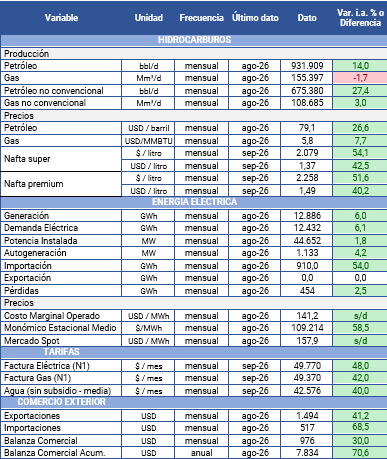
C E P A: Informe: Centro de Economía Política Argentina (CEPA)